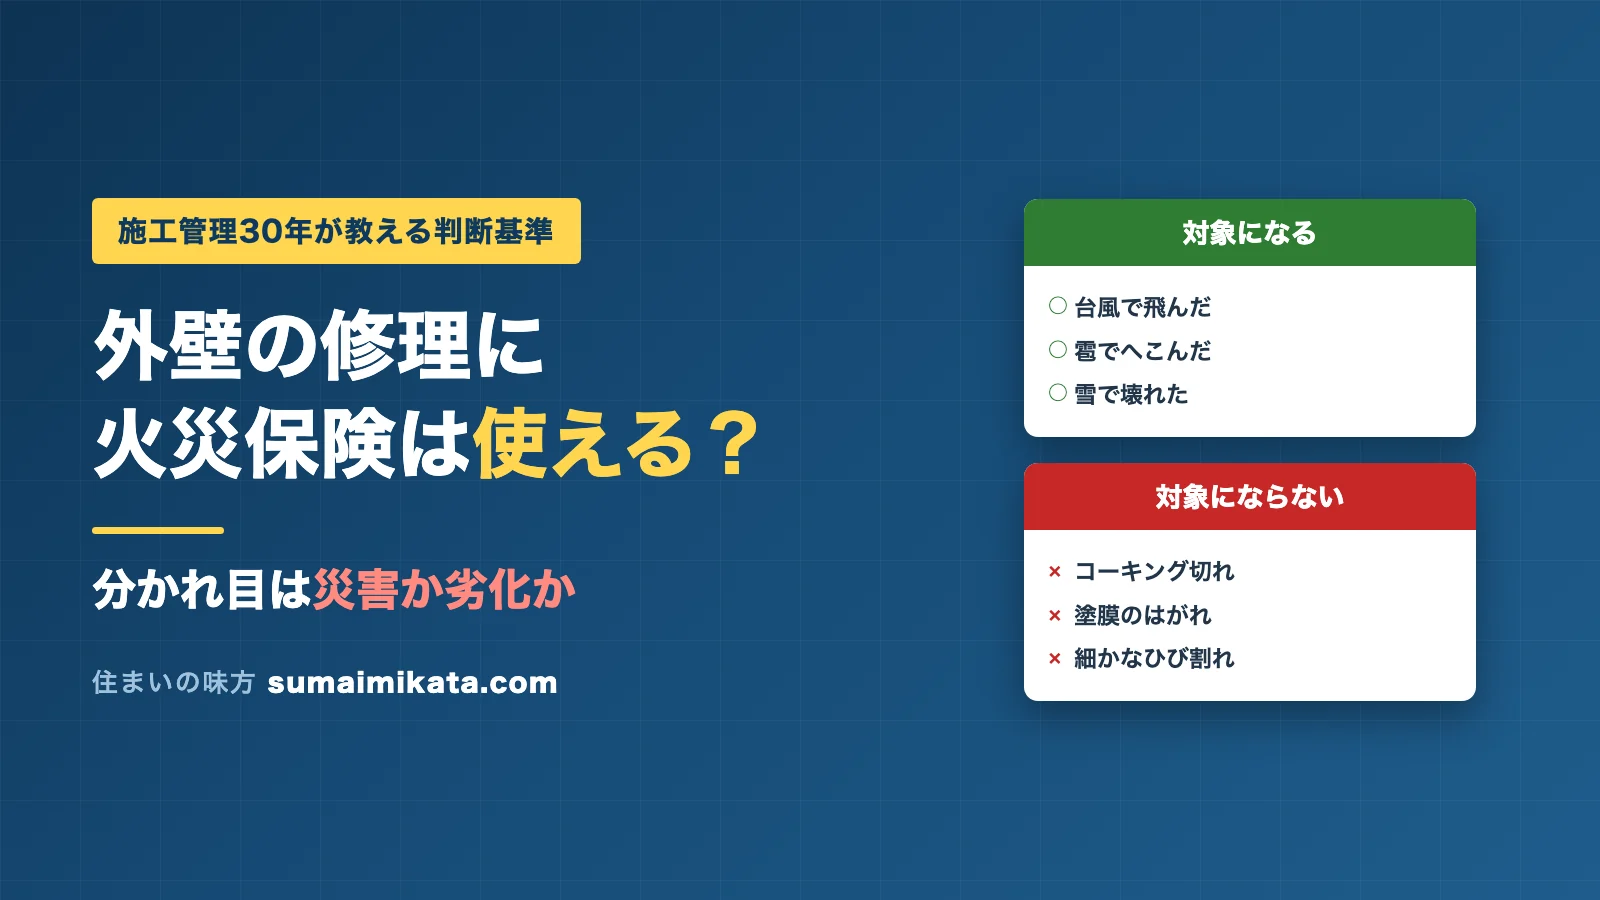
「火災保険を使えば、外壁の修理が無料になりますよ」。突然訪ねてきた業者にそう言われて、心が動いた経験はありませんか。
数十万円の工事が無料になるなら、これほどありがたい話はありません。ところが同時に「そんなうまい話があるだろうか」という疑いも湧いてくるはずです。その感覚は正しいものです。
火災保険が外壁の修理に使えるのは事実です。ただし条件があります。判断の分かれ目は「自然災害が原因か、経年劣化か」の一点です。ここを取り違えると、最悪の場合は保険金詐欺に加担することになります。
この記事では、建築施工管理として30年間現場を見てきた経験から、火災保険が使える条件と、悪質な業者に巻き込まれないための知識をお伝えします。専門用語はできるだけ使いません。

火災保険の基本の仕組み
まず前提を整理しましょう。火災保険という名前から、火事のときだけ使えるものだと思っている方が多くいます。
実際には、火災以外の自然災害も幅広く補償の対象になっています。ここを知らないまま、使えるはずの保険を使わずに自費で修理してしまう方が少なくありません。まずは補償の範囲を正しく理解してください。
火災以外も補償される
一般的な火災保険は、火事のほかに次のような災害をカバーしています。
- 風災(台風・強風・竜巻)
- 雹災(ひょうによる損傷)
- 雪災(積雪の重みや落雪)
- 水災(洪水・土砂崩れ)
- 飛来物による破損
このうち外壁の修理で関係が深いのは、風災・雹災・雪災の3つです。多くの契約でこの3つはセットになっています。ご自身の保険証券を確認してみてください。
風災や雹災の範囲
風災とは、台風や突風によって建物が壊れることを指します。外壁でいえば、飛来物が当たって割れた、強風でサイディングの一部がめくれた、といったケースです。(屋根が飛ばされた場合はこちら)
雹災は、ひょうが当たって外壁やシャッターがへこんだ場合です。雹の被害は本人が気づいていないことが非常に多く、見逃されがちです。過去に大きなひょうが降った記憶があるなら、一度確認する価値があります。
免責金額という仕組み
ここで知っておくべきなのが免責金額です。簡単に言えば、自己負担する金額のことになります。
たとえば免責金額が10万円の契約で、修理費が30万円だった場合、受け取れるのは20万円です。修理費が10万円以下なら、保険金は支払われません。
古い契約では「損害額が20万円以上のときだけ全額支払う」という方式もあります。この金額は契約によって違うので、保険証券で確認してください。ここを見ずに申請しても、思ったほど戻らないことがあります。
対象になるケース
実際にどのような場合に保険が使えるのか、具体例で見ていきましょう。
共通しているのは、いずれもいつ起きたかがはっきりしているという点です。特定の日の災害によって壊れた、という因果関係が説明できるかどうかが鍵になります。ご自宅の状況と照らし合わせてみてください。
台風による損傷
最も多いのが台風による被害です。
- 飛来物で外壁に穴が空いた
- サイディングの一部がめくれた
- 雨戸やシャッターが変形した
- 物置やフェンスが倒れた
台風の通過後、家のまわりを一周してみてください。外壁に当たった傷や、剥がれて落ちている外壁材のかけらは分かりやすいサインです。台風の日付が記録として残るため、申請もしやすくなります。
雹による損傷
ひょうの被害は、見た目が地味なぶん見落とされます。
特徴は、丸いへこみが複数、同じ向きに並ぶことです。外壁の表面、雨戸やシャッターなど、柔らかい部材に痕が残りやすくなります。数年前のひょうの被害でも、3年以内であれば申請できる可能性があります。
大雪による損傷
落雪が外壁に当たって傷がついた、積雪や雪庇の重みで外構が壊れたといったケースです。
雪の多い地域では珍しくない被害ですが、当たり前の出来事として諦めてしまう方が多いのが実情です。記録的な大雪があった年は、一度確認してみることをおすすめします。
対象外になるケース
ここからが重要です。実は外壁の傷みの大半は、保険の対象になりません。
この事実を知らずに期待だけを膨らませると、悪質な業者の言葉に乗せられやすくなります。対象外のケースをはっきり理解しておくことが、自分を守る最大の防御になるのです。厳しい内容ですが、正直にお伝えします。
経年劣化による不具合
年月とともに進む傷みは、災害ではないため対象外です。
- コーキングの切れ
- 塗膜のはがれや色あせ
- 細かなひび割れ
- コケや藻の発生
これらはどれだけ傷んでいても保険金は出ません。外壁塗装の時期が来たから保険を使う、という考え方そのものが成立しないのです。ここを混同させる説明をする業者には、特に注意してください。
施工不良によるもの
建てたときの施工が原因の不具合も、火災保険の対象外です。
ただし諦める必要はありません。新築から10年以内であれば、住宅瑕疵担保責任保険という別の制度が使えます。雨水の侵入を防ぐ部分は法律で10年間の保証が義務づけられているため、まず建てた会社に連絡してください。
3年を過ぎた被害
保険金を請求できる期間には期限があります。法律上、被害が発生した日から3年とされています。
逆に言えば、3年前の台風による被害でも、今から申請できる可能性があるということです。心当たりのある方は、当時の記録を探してみてください。ただし時間が経つほど、災害が原因だと証明するのは難しくなります。
対象かどうかの見分け方
では、ご自宅の傷みがどちらなのかをどう判断すればよいのでしょうか。
プロが見るポイントは、傷みの「形」と「時期」の2つです。この視点を持っておくと、業者の説明が正しいかどうかを自分で判断できるようになります。最終的な判断は保険会社が行いますが、事前に見当をつけておく価値は十分にあるでしょう。
損傷の形で見分ける
災害による損傷と経年劣化では、傷みの現れ方が違います。
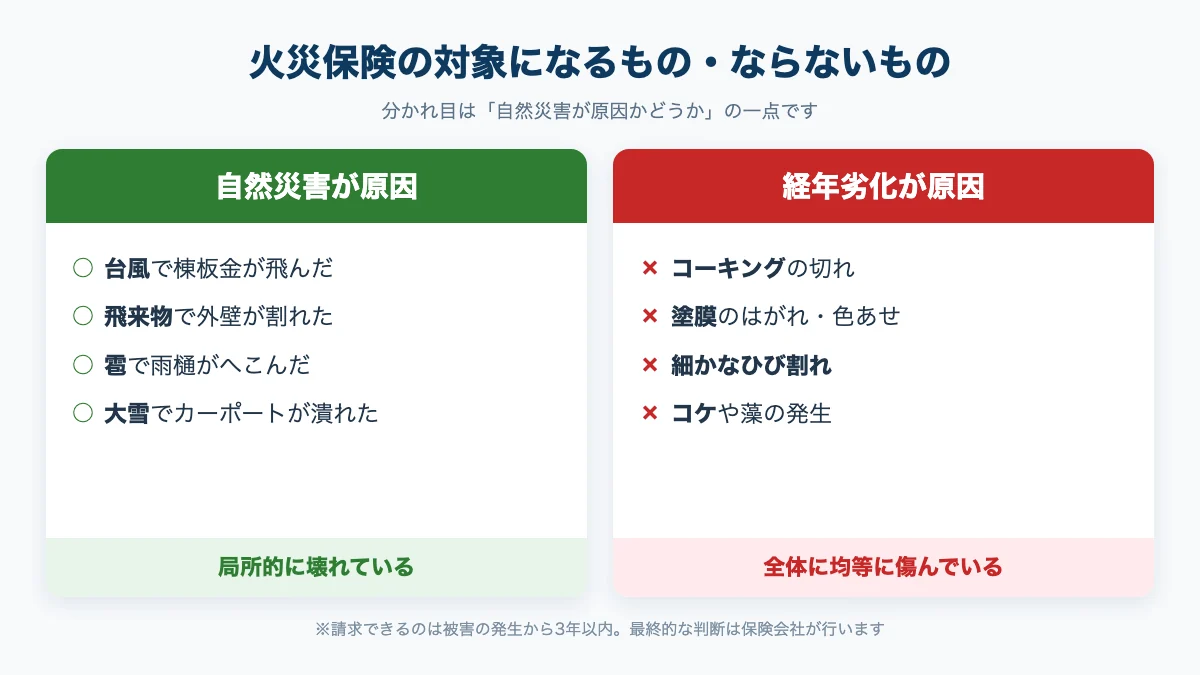
台風や雹は、当たった場所だけを壊します。一方で年月による傷みは、日当たりの差はあっても全体的にじわじわと進むものです。この違いは写真を見比べると分かりやすくなります。
発生時期の特定方法
いつ壊れたかを説明できるかどうかが、申請の成否を分けます。
- 気象庁のサイトで過去の天候を調べる
- その日の風速や降雹の記録を確認する
- 被害に気づいた時期と照らし合わせる
- 該当する災害の日付をメモしておく
気象庁の過去の気象データは誰でも無料で見られます。「◯年◯月◯日の台風で被害を受けた」と具体的に言えるだけで、申請の説得力は大きく変わります。
写真の残し方
証拠となる写真は、次の3種類を揃えておくと万全です。
- 家全体が分かる引きの写真
- 損傷部分に寄った写真
- 定規やメジャーを添えた写真
スマートフォンで十分です。ただし屋根の上には絶対に登らないでください。保険金より治療費のほうが高くつきます。高所の写真は業者に撮ってもらいましょう。
申請の正しい手順
申請そのものは難しくありません。特別な資格も、専門業者への依頼も不要です。
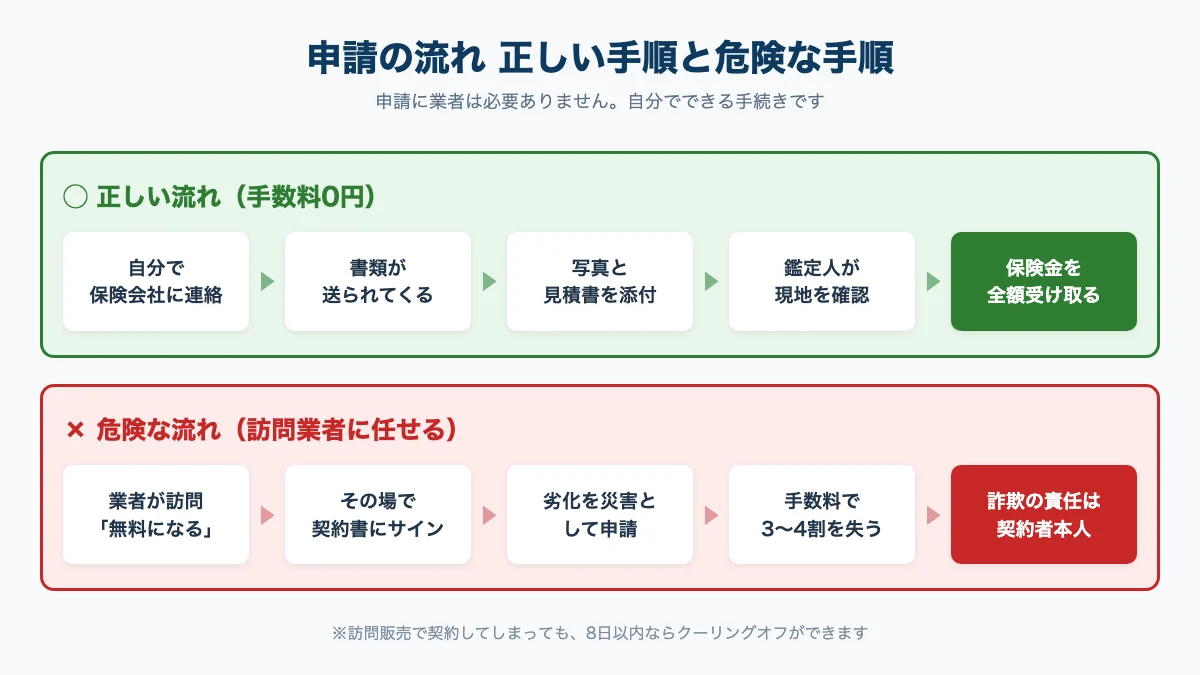
むしろ、間に業者を挟まないほうが安全です。ここでは、ご自身だけで進められる手順を説明します。この流れを知っておけば、申請サポートを名乗る業者が本当に必要かどうかも判断できるようになります。
保険会社への連絡
最初にやることは、加入している保険会社か代理店に電話することです。
保険証券が見つからない場合でも、契約者名と住所で調べてもらえます。この電話が最初の一歩であり、業者に相談するより先に行うべきことです。必要な書類は保険会社が送ってくれます。
見積書と写真の準備
次に、修理業者から見積書をもらいます。ここで大切なのは、複数社から取ることです。
1社だけの見積書では、金額が適正かどうか判断できません。保険金が下りるかどうかと、工事を誰に頼むかは別の話です。「保険申請を手伝うから工事もうちで」という流れに乗る必要はありません。
鑑定人による調査
保険会社から鑑定人が派遣され、現地を確認します。損害の程度と原因を専門の立場から判断する人です。
ここで正直に説明すれば問題ありません。ありのままを伝えることが、結局は一番早く確実です。事実と違う説明をすると、その場は通っても後で問題になります。
申請サポート業者の危険性
ここが、この記事で最もお伝えしたい部分です。
「保険金申請サポート」を名乗る業者によるトラブルが、全国で相次いでいます。国民生活センターも繰り返し注意を呼びかけている問題です。施工管理の立場から見ても、この手の業者との関わりは避けるべきだと考えています。
高額な手数料の実態
申請サポート業者は、受け取った保険金から手数料を取ります。その割合は30パーセントから40パーセントにのぼることが珍しくありません。
100万円の保険金が下りた場合、30万円から40万円が業者に渡る計算です。しかも申請自体は、先ほど説明したとおり自分でできる手続きにすぎません。
さらに問題なのは、保険金が下りなかった場合でも調査費用を請求される契約があることです。契約書を読まずにサインすると、こうした条項に縛られます。
詐欺に加担するリスク
手数料以上に恐ろしいのが、こちらのリスクです。
一部の業者は、経年劣化による傷みを「台風の被害」として申請させようとします。これは保険金詐欺にあたる行為です。そして書類にサインして申請するのは業者ではなく、契約者であるmasaさん自身になります。
業者は報酬を受け取って去っていきますが、責任を問われるのは申請した本人です。「業者に言われた通りにした」という説明は通用しません。無料という言葉の裏にある危険を、忘れないでください。
正しい断り方
訪問してきた業者への対応は、次の一言で十分です。
これで引き下がらない業者は、その時点で信用できません。屋根に登らせる、その場で書類にサインする、といった行為は避けてください。
万が一契約してしまった場合でも、訪問販売であれば8日以内はクーリングオフが可能です。書面で通知すれば無条件で解約できます。諦めずに、消費生活センターに相談してください。
よくある質問
火災保険について、特に多く寄せられる質問をまとめました。
保険を使うと保険料は上がるか
上がりません。火災保険には、自動車保険のような等級制度がないためです。
ただし、全国的な災害の増加によって保険料そのものが値上げされることはあります。これは保険を使ったかどうかとは関係なく、全契約者に適用されるものです。
何度でも申請できるか
回数の制限はありません。別々の災害による被害であれば、そのつど申請できます。
ただし、前回の保険金で修理をしていない箇所については、同じ理由での再申請が認められないことがあります。受け取った保険金は、きちんと修理に充てるのが基本です。
申請は自分でできるか
できます。むしろ、それが本来の姿です。
保険会社に電話し、送られてきた書類に記入し、写真と見積書を添えて返送するだけです。分からないことがあれば、保険会社の窓口が無料で教えてくれます。手数料を払う理由はありません。
賃貸の場合はどうなるか
建物の損害は大家さんや管理会社が申請します。入居者が手続きすることはありません。
一方で、家具や家電が壊れた場合は、入居者が加入している家財保険の対象になることがあります。被害を見つけたら、まず管理会社に連絡してください。
保険金は修理以外に使えるか
使い道そのものに法的な制限はありません。ただし、修理しないまま放置するのはおすすめできません。
傷んだ箇所を直さなければ、そこから雨水が入って被害が広がります。しかも同じ箇所については、次回の申請が認められない可能性が高くなります。
申請が認められなかった場合
経年劣化と判断されれば保険金は出ません。その場合は自費で修理することになります。
納得できない場合は、保険会社に判断の理由を尋ねてください。それでも解決しなければ、そんぽADRセンターという第三者機関に相談する道があります。業者に頼む必要はありません。
まとめ
火災保険は、条件を満たせば心強い味方になります。ただし、使えるケースは限られています。
今日できることは1つです。保険証券を引っ張り出して、風災・雹災・雪災が付いているか確認すること。これだけで、いざというときの判断が変わります。
私が30年の現場で見てきた中で、損をする方には共通点がありました。それは業者の「無料になります」という言葉を信じてしまったことです。判断するのは業者ではなく保険会社であり、責任を負うのは契約者本人です。
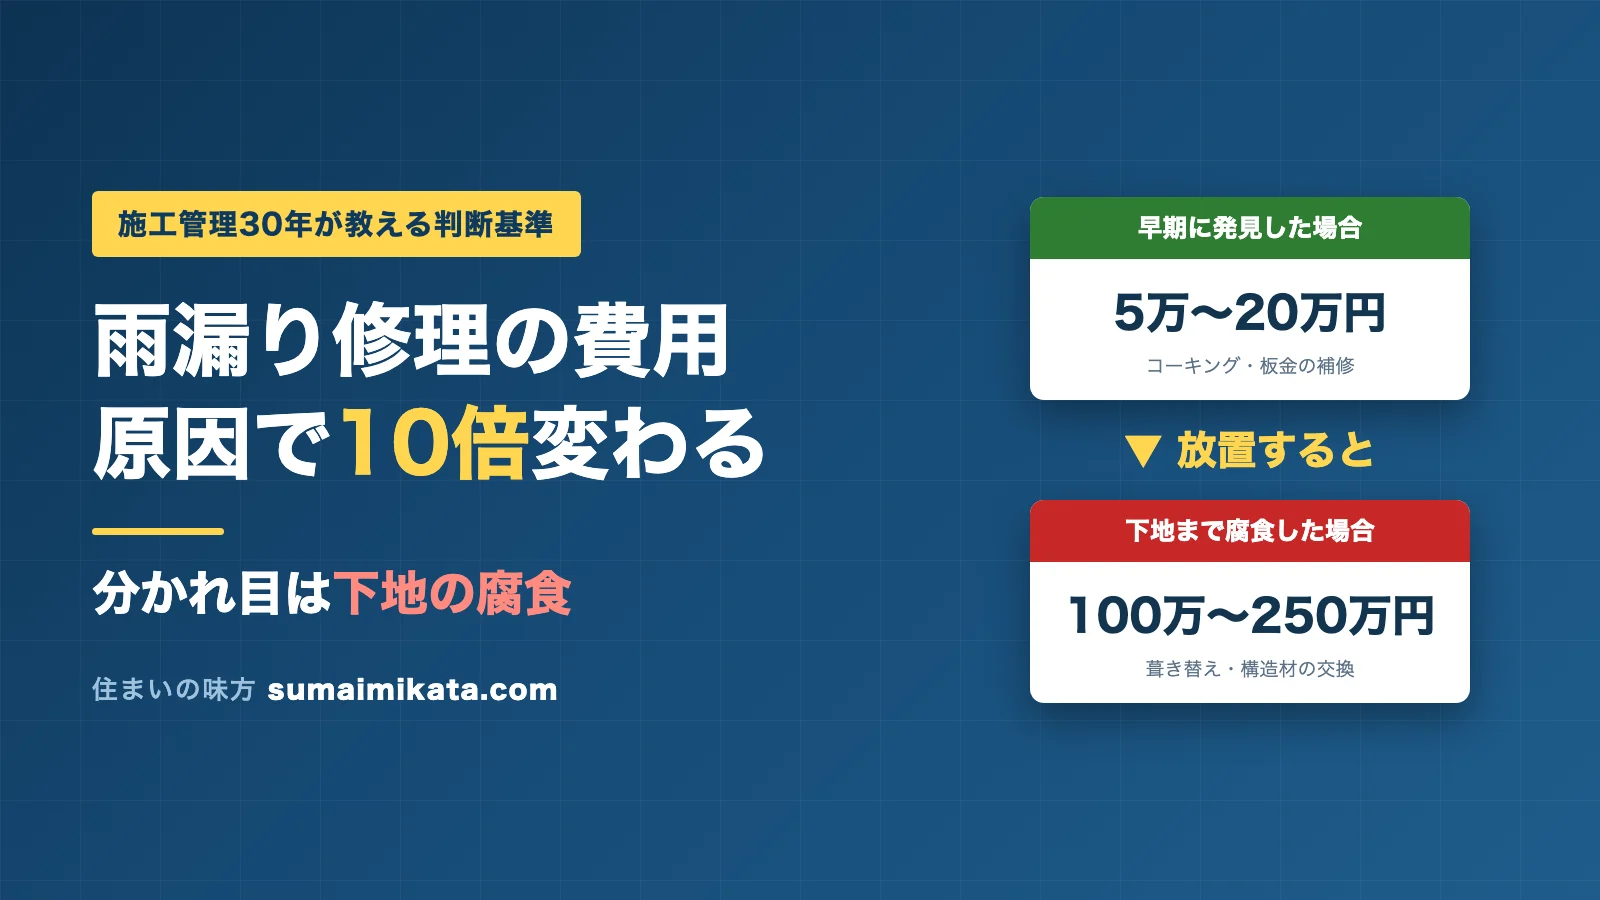
このブログでは、住まいのメンテナンスを業者側の視点からお伝えしています。外壁のひび割れや雨漏りの修理費用、屋根の修理と火災保険についても解説していますので、あわせてご覧ください。ご自宅を守る判断が、少しでも楽になれば幸いです。
コメント