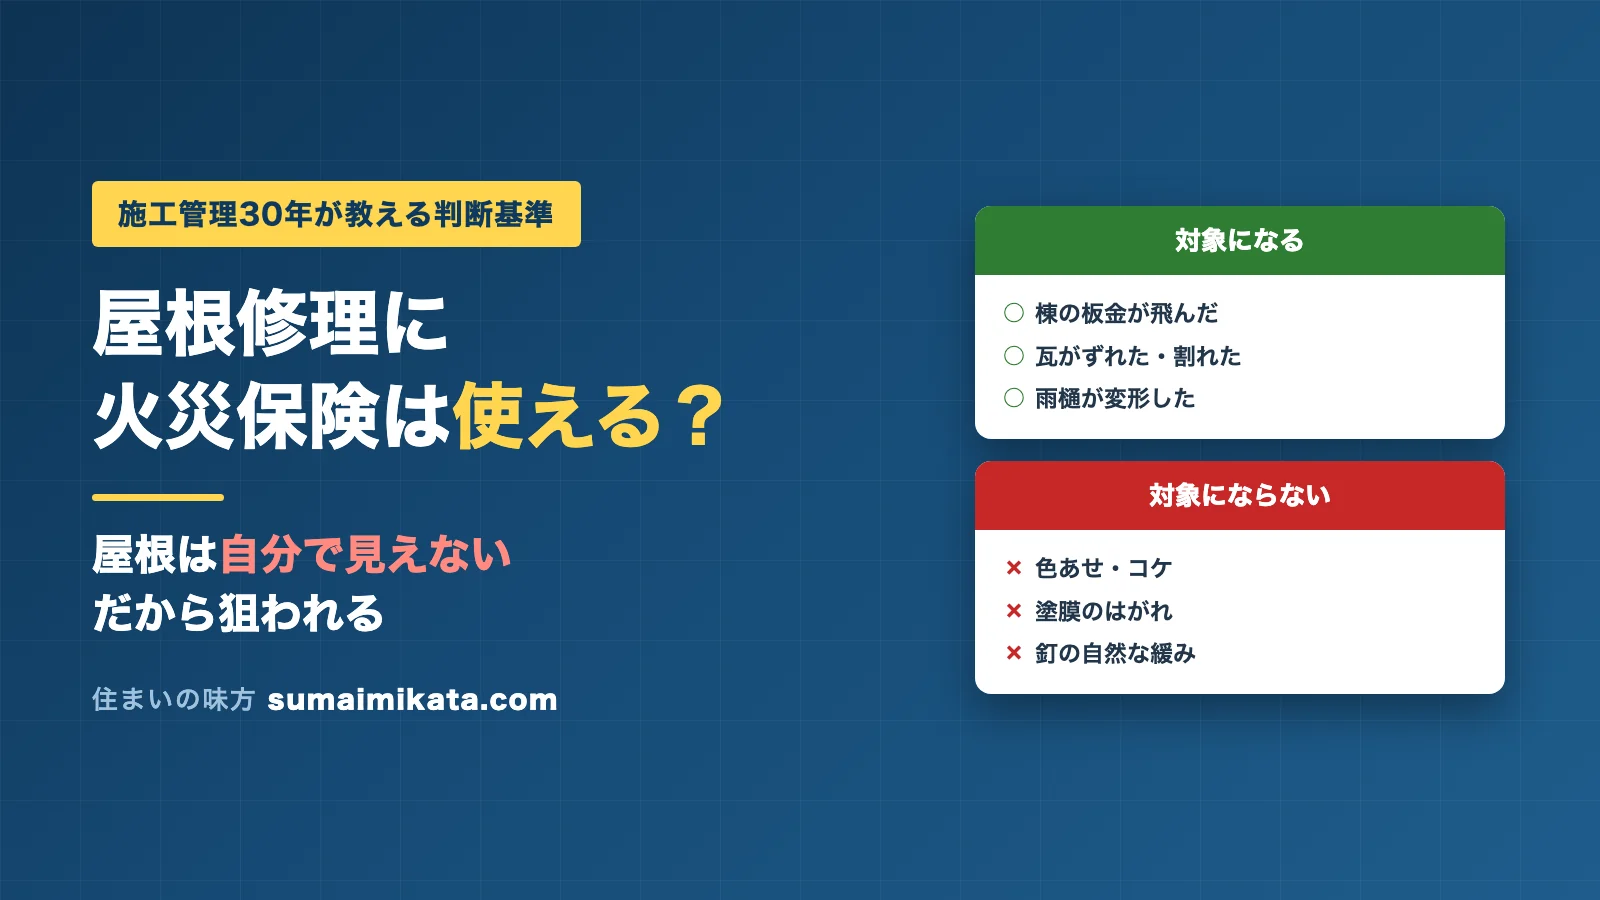
「お宅の屋根、台風で壊れていますよ。火災保険を使えば無料で直せます」。突然訪ねてきた業者にそう言われて、判断に迷っていませんか。
外壁なら自分の目で確かめられます。ところが屋根は違います。地上から見上げても、何が起きているのか分かりません。だからこそ業者の言葉を信じるしかない状況に追い込まれるのです。
結論からお伝えします。屋根の修理に火災保険が使えるのは事実です。ただし条件は「自然災害が原因か、経年劣化か」の一点に尽きます。そして屋根の場合、その確認方法そのものに落とし穴があります。
この記事では、建築施工管理として30年間現場を見てきた経験から、保険が使える条件と、屋根ならではの注意点をお伝えします。専門用語はできるだけ使いません。

屋根修理と火災保険
まず前提を整理します。火災保険は火事のときだけのものではありません。風災・雹災・雪災といった自然災害による建物の損害も補償されます。
屋根は建物の中で最も風雨にさらされる場所です。そのため被害を受けやすく、保険が使えるケースも実際に多くあります。ただし同時に、経年劣化も最も進みやすい場所でもあります。この2つをどう分けるかが核心になります。
補償される災害の種類
- 風災(台風・突風・竜巻)
- 雹災(ひょうによる損傷)
- 雪災(積雪の重みや落雪)
- 飛来物による破損
このうち屋根で最も多いのが風災です。ご自身の保険証券に「風災」の記載があるか、まず確認してください。多くの契約に含まれていますが、あえて外している場合もあります。
屋根ならではの難しさ
外壁との決定的な違いは、持ち主が自分で確認できないという点です。
外壁のひび割れなら、近づいて幅を測れます。ところが屋根は地上から見上げても、棟の板金が浮いているかどうかまでは分かりません。業者が「壊れています」と言えば、それを疑う材料がないのです。
この構造が、悪質な業者にとって都合がよい。だから屋根と火災保険を組み合わせた商法が後を絶たないのです。
対象になる被害の例
では、どのような状態であれば保険の対象になるのでしょうか。
共通しているのは、特定の日の災害によって壊れたと説明できることです。台風の翌日に発見した、大雪の後から雨漏りが始まった、といった因果関係が鍵になります。代表的な4つを紹介します。
棟の板金が飛ぶ被害
最も多いのがこれです。屋根のてっぺんに被せてある金属の板が、強風でめくれたり飛ばされたりします。
台風の翌日、庭や道路に細長い金属の板が落ちていたら、ご自宅の屋根から飛んだ可能性があります。近所の方から「お宅の屋根の部品が落ちていましたよ」と言われるケースもよくあります。
瓦のズレや割れ
瓦が飛来物に当たって割れた、強風でずれて重なりが外れたというケースです。
地上から見上げて、屋根の線がガタついている、1か所だけ色が違って見えるといった変化があれば疑ってください。瓦の破片が地面に落ちていることもあります。
雨樋の変形や外れ
見落とされがちですが、雨樋も補償の対象になります。
雨樋は地上から見えるので、持ち主が自分で確認できる数少ない部分です。台風や大雪のあと、外れている、たわんでいる、勾配が変わって水が溜まっているといった変化がないか見てください。
アンテナの倒壊
屋根に設置したテレビアンテナが倒れた場合も、建物の付属設備として対象になることがあります。
倒れたアンテナが屋根材を傷つけていれば、その修理も含めて申請できる可能性があります。テレビの映りが突然悪くなったら、屋根の上を確認してもらってください。
経年劣化との見分け方
ここからが重要です。屋根の傷みの大半は、災害ではなく年月によるものです。
この事実を知らないまま「保険で直せる」と期待すると、悪質な業者の言葉に乗せられます。対象外になる状態をはっきり理解しておくことが、自分を守る最大の防御になります。
対象外になる状態
- 屋根材の色あせ
- コケや藻の発生
- 塗膜のはがれ
- 漆喰の自然な痩せ
- 釘が年月で緩んだ浮き
これらはどれだけ傷んでいても保険金は出ません。塗装の時期が来たから保険を使う、という考え方そのものが成立しないのです。
傷みの広がり方で見る
プロが最初に見るのは、傷みがどう広がっているかです。
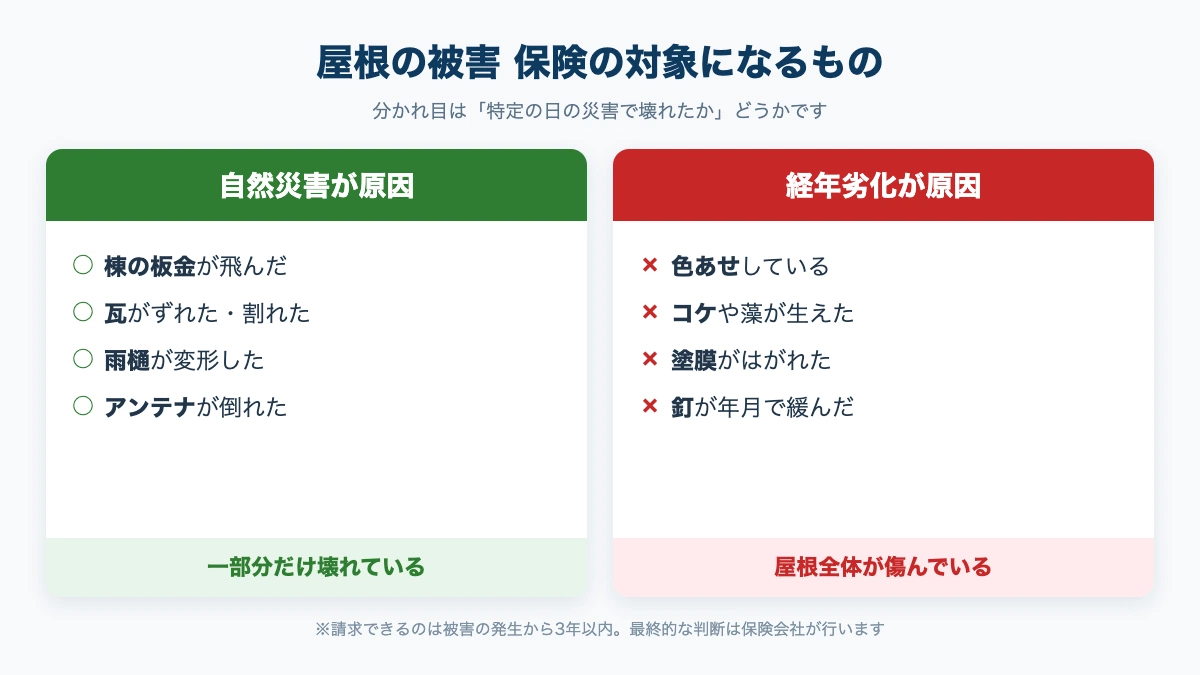
風や飛来物は、当たった場所だけを壊します。一方で年月による傷みは、日当たりの差はあっても全体的にじわじわ進むものです。「屋根全体が傷んでいるので保険で葺き替えましょう」という提案は、この時点で筋が通りません。
発生時期を特定する
いつ壊れたかを説明できるかどうかが、申請の成否を分けます。
- 気象庁のサイトで過去の天候を調べる
- その日の最大瞬間風速や降雹の記録を確認する
- 異変に気づいた時期と照らし合わせる
- 該当する災害の日付をメモしておく
気象庁の過去の気象データは誰でも無料で見られます。「◯年◯月◯日の台風の後から」と具体的に言えるだけで、申請の説得力は大きく変わります。なお請求できるのは、被害の発生から3年以内です。
屋根は自分で見えない
ここがこの記事で最もお伝えしたい部分です。
屋根の状態を確認するには、誰かに登ってもらうしかありません。ところがこの「登ってもらう」という行為に、大きなリスクが潜んでいます。順に説明します。
自分で登ってはいけない
まず大前提として、ご自身が屋根に登るのは絶対に避けてください。
屋根からの転落は、毎年多くの死傷事故を生んでいます。保険金より治療費のほうがはるかに高くつきますし、命に関わります。確認は地上から、または業者の撮影した写真で行ってください。
業者を登らせるリスク
では業者に頼めば安心かというと、相手によります。
訪問してきた業者を屋根に登らせると、次のような問題が起こり得ます。国民生活センターも、屋根の無料点検をきっかけにしたトラブルについて注意を呼びかけています。
- 実際にはない損傷を報告される
- 他所の屋根の写真を見せられる
- 点検中に屋根材を傷つけられる
- 登ったこと自体で修理が必要になる
4つ目は意外に思われるかもしれません。屋根材は人が乗ることを前提に作られていないものもあり、踏み方を誤れば簡単に割れます。経験の浅い者が歩き回れば、それだけで被害が生まれるのです。
ドローンという選択肢
近年は、ドローンで屋根を撮影できる業者が増えてきました。
人が屋根に上がらないため、踏み割れの心配も転落事故の危険もありません。短時間で屋根全体を撮影でき、持ち主も画面で一緒に確認できます。業者を選ぶときに「ドローンでの撮影はできますか」と尋ねてみる価値は十分にあります。
ただし、万能ではありません。ドローンで分かるのは、あくまで屋根の表面だけです。屋根材の下にある野地板や防水シートがどうなっているかは、上空からの写真では判断できません。
雨漏りが起きている場合や、葺き替えを検討する段階では、結局どこかで屋根材を一部めくって中を見る必要があります。ドローンは「登らせずに済む便利な一手段」であって、下地の診断まで代わりになるものではないと理解しておいてください。
写真の確認方法
業者から写真を見せられたとき、それがご自宅のものだと確かめる方法があります。
損傷部分だけを大写しにした写真は、どこの屋根か判別できません。「家全体が分かる写真も見せてください」と頼んでください。誠実な業者なら、言われなくても両方を撮っています。
悪質な業者の手口
屋根と火災保険を組み合わせた商法には、決まった流れがあります。
先に手口を知っておけば、その場で冷静に対応できます。施工管理の立場から見ても、こうした業者との関わりは避けるべきだと考えています。
無料点検からの流れ
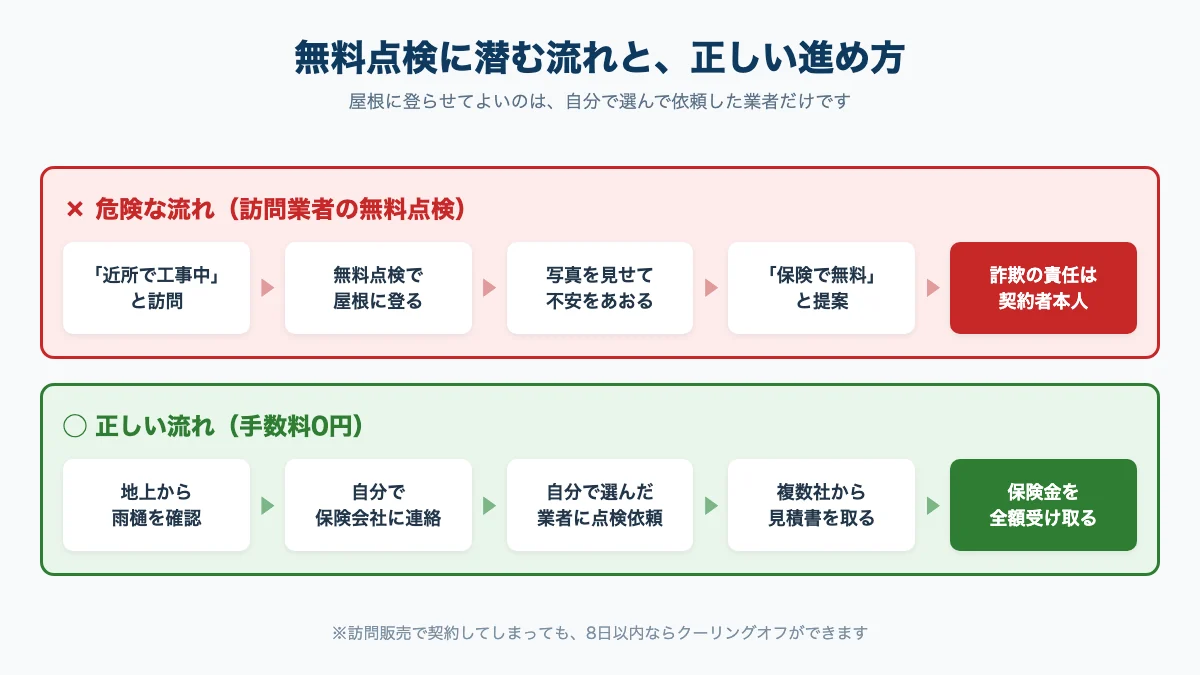
典型的な進み方はこうです。
- 「近所で工事をしている」と訪問してくる
- 「無料で点検します」と屋根に登る
- 損傷の写真を見せて不安をあおる
- 「火災保険を使えば無料です」と提案する
- その場で申請書類や契約書にサインさせる
この流れの怖いところは、持ち主が一度も自分の目で確認していないという点です。すべて業者の言葉と写真だけで話が進みます。
責任を負うのは持ち主
経年劣化を災害による被害だと偽って申請させる業者がいます。これは保険金詐欺にあたる行為です。
そして書類にサインして申請するのは、業者ではなく契約者本人です。業者は手数料を受け取って去っていきますが、責任を問われるのは申請した方になります。「業者に言われた通りにした」という説明は通用しません。
断り方とクーリングオフ
これで引き下がらない業者は、その時点で信用できません。玄関を閉めて構いません。
万が一契約してしまった場合でも、訪問販売であれば8日以内はクーリングオフが可能です。書面で通知すれば無条件で解約できます。迷ったら、お住まいの地域の消費生活センターに相談してください。
申請の正しい手順
本当に災害で壊れているなら、申請は堂々と行えばよいのです。難しい手続きではありません。
特別な資格も、申請を代行する業者も不要です。むしろ間に業者を挟まないほうが安全に進みます。手順は4つだけです。
保険会社に連絡する
最初にやるべきは、加入している保険会社か代理店への電話です。
保険証券が見つからなくても、契約者名と住所で調べてもらえます。この電話が最初の一歩であり、業者に相談するより先に行うべきことです。必要な書類は保険会社から送られてきます。
複数社から見積書をもらう
修理の見積書は、ご自身で選んだ業者から取ってください。
1社だけでは金額が適正か判断できません。保険金が下りるかどうかと、工事を誰に頼むかは別の話です。「申請を手伝うから工事もうちで」という流れに乗る必要はありません。
鑑定人の調査を受ける
保険会社から鑑定人が派遣され、損害の程度と原因を判断します。
ここで正直に説明すれば問題ありません。ありのままを伝えることが、結局は一番早く確実です。事実と違う説明をすると、その場は通っても後で問題になります。
よくある質問
屋根修理と火災保険について、よく寄せられる質問をまとめました。
保険料は上がるのか
上がりません。火災保険には自動車保険のような等級制度がないためです。
ただし、全国的な災害の増加により保険料そのものが改定されることはあります。これは保険を使ったかどうかとは無関係で、全契約者に適用されます。
数年前の台風でも申請できるか
被害の発生から3年以内であれば申請できます。
ただし時間が経つほど、災害が原因だと証明するのは難しくなります。当時の写真や記録が残っていれば有利です。心当たりがあれば、早めに保険会社へ相談してください。
点検は誰に頼めばよいか
訪問してきた業者ではなく、ご自身が調べて選んだ地元の業者に依頼してください。
家を建てた工務店が残っていれば、そこが最も安心です。点検が有料でも構いません。数千円から1万円程度の点検費用で、数十万円の判断ミスを防げます。
申請が認められなかった場合
経年劣化と判断されれば保険金は出ません。その場合は自費での修理になります。
納得できない場合は、保険会社に判断の理由を尋ねてください。それでも解決しなければ、そんぽADRセンターという第三者機関に相談する道があります。業者に頼む必要はありません。
保険金だけ受け取ってよいか
使い道に法的な制限はありませんが、修理しないまま放置するのはおすすめできません。
屋根の損傷を直さなければ、そこから雨水が入って被害が広がります。しかも同じ箇所については、次回の申請が認められない可能性が高くなります。
賃貸の場合はどうなるか
建物の損害は大家さんや管理会社が申請します。入居者が手続きすることはありません。
屋根の異常に気づいたら、まず管理会社に連絡してください。室内の家具や家電が濡れた場合は、ご自身の家財保険の対象になることがあります。
まとめ
屋根の修理に火災保険が使えるかどうかは、原因が自然災害かどうかで決まります。そして屋根は自分で確認できないぶん、慎重さが必要です。
今日できることは2つです。保険証券で風災の補償があるか確かめること、そして地上から雨樋を見てみること。雨樋は自分の目で確認できる数少ない部分で、変形していれば屋根にも被害がある可能性があります。
私が30年の現場で見てきた中で、屋根の工事で損をする方には共通点がありました。それは自分で確認しないまま、業者の言葉だけで契約したことです。見えないからこそ、確認する手順を踏む。それだけで防げる失敗がほとんどです。
このブログでは、住まいのメンテナンスを業者側の視点からお伝えしています。ご自宅を守る判断が、少しでも楽になれば幸いです。
コメント